
曼谷——东南亚的区域枢纽

聚焦中外网·行业观察 曼谷是一座由“流量”定义、正在为流量的质量而焦虑的城市。它同时占据着全球游客最多城市、东南亚次级金融中心和东盟制造业与物流枢纽三重身份,2026年全球化世界城市评价中心(GaWC)连通度得分43,位列全球第28位,属Alpha级世界城市。但它的核心张力在于:旅游业的绝对规模仍在,单位价值却在收缩——2025年泰国接待外国游客3290万人次,出现十年来首次负增长,旅游收入同步缩水。与此同时,2026年二季度GDP增速仅1.9%,在东盟主要经济体中垫底(同期越南8.4%)。曼谷的枢纽地位是真实的,但它赖以运转的物理基底和需求结构,正在同时发生微妙而深刻的离散变化。

📍 地理位置与特点
曼谷位于湄南河下游冲积平原,距暹罗湾约40公里,平均海拔仅1至2米,部分地区仅约1.5米。行政面积1568.74平方公里,热带草原气候,河道与运河纵横。这种低平、水网密布的地形赋予曼谷河海联运的天然便利,但也使其成为全球受洪涝威胁最严重的大城市之一。它的区位价值不在于深水良港(远洋门户是东南沿海的林查班港),而在于它是湄南河三角洲的河港枢纽与全国公路、铁路和航空网络的原点。
👥 人口规模与结构
曼谷大都会区人口约1154万(2026年估计),核心城区人口约568万。曼谷是一座高度跨国化的城市:约六分之一(14%—17%)的居民为外籍人士,包括来自缅甸、老挝、柬埔寨的劳工,以及来自日本、中国和西方国家的外派人员与长期居留者。泰国整体已进入老龄化社会(全国人口约7156万,生育率低至1.1),曼谷作为吸纳国内年轻劳动力的主要目的地,其人口再生产高度依赖国内迁移而非自然增长。
🌿 实力与周边资源禀赋
曼谷及周边地区的GDP约1940亿美元,占泰国全国总量的34.2%,服务业占全国产出的50%。周边资源的核心是东部经济走廊(EEC)的临港产业带:林查班港和罗勇、春武里、北柳三府的汽车、电子与石化集群,构成曼谷“枢纽”功能在物理上的延伸——曼谷提供金融、管理和物流组织功能,EEC提供制造和出口的物理产能。湄南河平原是泰国稻米的主产区,曼谷历来就是这一产业链的贸易与加工组织中枢。
🏭 主要产业及国际竞争力
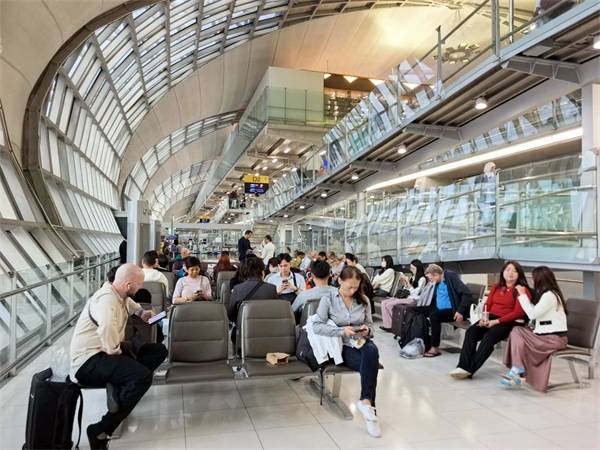
曼谷的产业体系是旅游业为最大外汇引擎、金融与专业服务为高附加值核心、EEC制造业为区域供应链节点的复合结构。旅游业约占全国GDP的20%,曼谷是全球游客最多城市,但量价背离是当前最突出的结构性问题。金融方面,曼谷是东南亚仅次于新加坡的区域金融中心,拥有泰国证券交易所,在区域金融网络中承担资本配置和贸易融资功能。制造业并不集中在市区,而是通过EEC的汽车、电子集群与曼谷形成功能分工:泰国是东南亚最大的汽车生产国,曼谷承担区域总部、研发和贸易组织功能。国际竞争力在于规模与成本的组合:曼谷不是最贵的,但它是配套最完整的东南亚城市之一,旅游和消费生态的深度在区域内没有真正对手。
📊 城市发展状况和重要指标
泰国2026年GDP约4960亿美元,人均约6910美元,属于中高收入经济体,但增长动能疲弱:2026年GDP增长预测仅2.0%—2.3%,私人投资虽有约9% 的增长,但不足以扭转整体增速在东盟垫底的局面。曼谷的失业率极低(0.78%),但这更多反映的是劳动力市场的高度非正规化和农业部门的隐性就业缓冲,而非经济活力的强劲。城市发展面临的核心物理约束是洪水与地面沉降:曼谷每年下沉约2厘米,因重型建筑和地下水开采而加剧,存在在本世纪内降至海平面以下的风险。2026年9月,曼谷在487毫米降雨后宣布全部50个区为洪水灾区,排水系统彻底瘫痪,56处主要公路交通断绝。
🌍 地缘政治地位
曼谷的地缘政治地位由多重制度性枢纽功能叠加界定。它是联合国亚太经社会(ESCAP) 总部及若干联合国专门机构亚太区域办事处的所在地,是亚太区域治理空间中的一个常设节点。在中南半岛的地缘格局中,曼谷是连接CLMV(柬埔寨、老挝、缅甸、越南)与成熟东盟市场的天然转换点,也是泰国在各大国之间维持平衡外交的空间载体。中泰铁路的推进使曼谷的地缘价值获得了一个新的物理维度:一旦昆明—曼谷铁路贯通,曼谷将成为中国西南经中南半岛进入印度洋方向的关键陆路节点,其地缘权重将部分从“海上流量”向“陆路通道”转移。
⚡ 优势与主要挑战
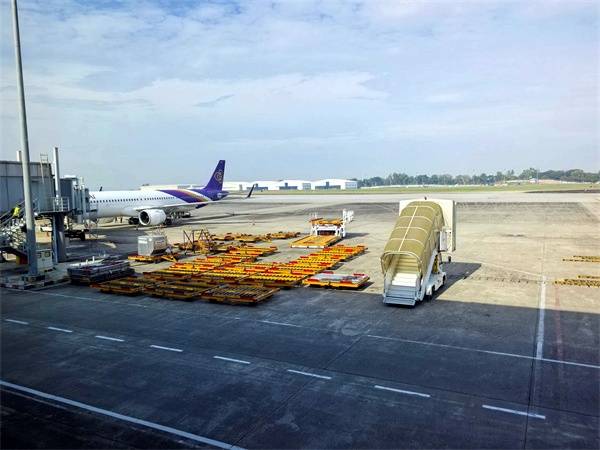
优势集中在三个方面。成本与品质的性价比:曼谷的生活成本、办公租金和专业服务费用显著低于新加坡和香港,但基础设施(机场、医院、国际学校)的品质在东南亚属于第一梯队。地理中枢:曼谷位于中南半岛中心,公路总里程在东盟排名第一,是连接CLMV与成熟东盟市场的天然转换点。旅游生态的深度:从大皇宫到街头美食和医疗旅游,曼谷的旅游产品谱系极宽,能够在同一城市内服务背包客、商务旅客和高端康养人群。
挑战同样是结构性的。洪水与地面沉降是最深层的物理约束,2026年的全城洪灾表明排水系统的设计容量已无法应对当前的降雨强度。PM2.5污染是常态化的公共健康威胁,主要来自污水腐败、燃烧引擎、建筑活动和露天焚烧。交通拥堵与“最后一公里”连接缺口持续侵蚀着城市的生产率和宜居性。旅游业的量价背离:游客数量仍在高位,但人均消费在下降,停留时间在收缩。政治周期的反复与老龄化影响大,泰国在民选政府与保守力量之间的摇摆,以及中位年龄约41岁的人口结构,是外资长期规划中难以完全定价的风险变量。
📈 在地区与全球排名
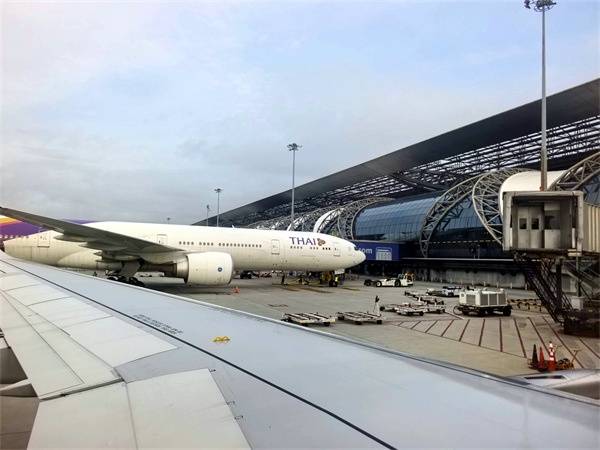
曼谷的全球排名呈现一个清晰的模式:流量指标很高,控制力指标居中。GaWC 2026年连通度排名全球第28、Alpha级,与吉隆坡(第27)基本持平,但低于新加坡(第4)、香港(第3)、北京(第5)、上海(第6)。在航空领域,素万那普机场2025年国际旅客5050万人次,全球航空指南(OAG )2026年全球连通性排名第12,连通性指数179.1,落后于吉隆坡(全球第4,指数232.1)和新加坡(第11,指数187.0)。在旅游领域,曼谷位居全球游客最多城市第一。这些排名共同指向一个判断:曼谷的全球能见度很高,但这种能见度更多来自流量规模(游客、航班、消费),而非制度性权力(金融定价、规则制定、企业总部控制)。
🇨🇳 与中国和周边国家的互联互通状态
曼谷的对外互联互通在物理层面相当成熟,在制度层面正在被铁路重新定义。
航空是最成熟的维度。曼谷与中国主要城市之间拥有密集的直飞网络,素万那普和廊曼两场共同承担了中泰之间最大的航空客流,中国是泰国最大的客源市场之一。公路与海运方面,曼谷通过高速公路网络连接林查班港(约2小时车程),林查班港三期扩建目标将集装箱能力从1110万TEU提升至1810万TEU。铁路是正在改变格局的变量:中老泰铁路已于2025年9月实现昆明—万象—曼谷全程常态化货运,昆明至曼谷货运班列由初期每周3列增至每日1列,冷链班列实现18小时直达,榴莲、山竹等生鲜损耗率低于1.2%。中泰铁路一期(曼谷—呵叻,250.77公里)截至2026年中整体土建进度约55%,目标2030年通车;二期(呵叻—廊开,357.12公里)2025年获内阁批准,目标2031年完工,届时将与中老铁路在廊开—万象节点衔接,形成昆明至曼谷的全程标准轨铁路通道。
🏗️ 主要中资企业参与的重要项目
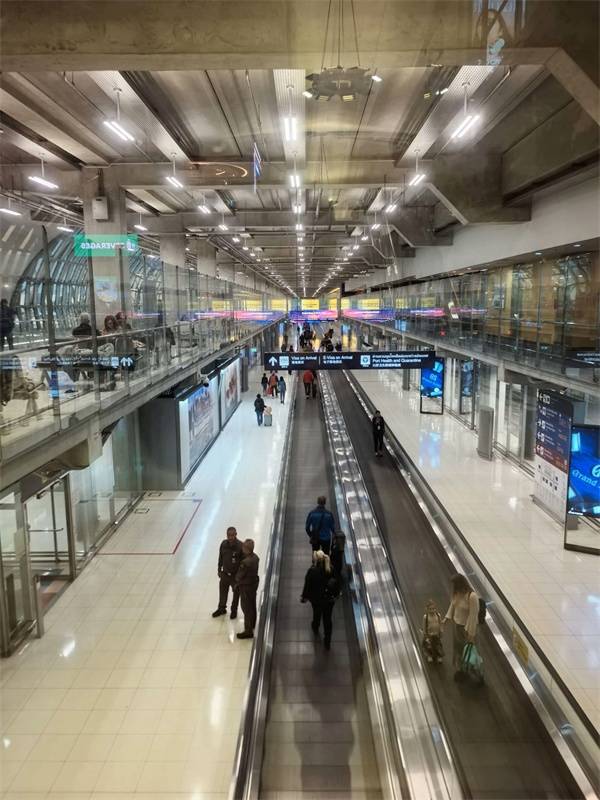
中资企业在曼谷及周边地区的参与呈现出 “铁路为制度旗舰、EEC园区为产业载体” 的结构。
铁路方面,中泰铁路是中泰共建“一带一路”的旗舰,全线采用中国高铁设计标准。一期土建由泰国企业主导,但系统合同(轨道、电气与机械、列车采购和培训)的承包商为中国铁路国际有限公司和中国铁路设计集团有限公司。二期获批后,中方在系统集成和运营标准上的角色将进一步扩大。
EEC与泰中罗勇工业园是中资制造业在泰国最集中的物理存在。泰中罗勇工业园由浙江华立集团与泰国安美德集团于2005年合作开发,位于EEC核心区域,邻近林查班深水港,是中国商务部认定的首批境外经贸合作区之一,已集聚近300家中国制造业和科技企业。园区内,广汽埃安的智能工厂应用大数据和AI技术,标志着中企从“制造出海”向“高科技体系出海”的升级;万向钱潮以“春武里+罗勇”双制造基地布局,罗勇基地位于园区内,占地约24.21万平方米。中建八局承建的新易盛泰国TH3项目位于罗勇府Amata City工业园,总建筑面积26.6万平方米,定位为光模块产业基地,服务于EEC的高科技产业议程。这些项目的共同特征是:它们有机嵌入EEC的产业生态,而非孤立地存在于曼谷市区。
🔓 投资环境吸引力与航空市场竞争力
投资环境呈现“制度激励强、默认限制多、实际转化在放缓”的组合。泰国投资促进委员会(BOI)提供覆盖税收和非税收的激励包,BOI 推介是外资突破《外国商业法》默认49% 持股上限、实现100% 控股的主要合法路径。EEC作为特殊经济区,叠加了针对电动汽车、半导体、数据中心等高技术产业的定向优惠。2026年被定位为“投资驱动成长年”,政府推动超过60项、总值逾3000亿泰铢的私营部门投资项目。
但吸引力的下行信号同样明确。2026年第一季度BOI批准口径的FDI金额为2098亿泰铢(约66亿美元),同比下降43%,批准件数下降13%。泰国在区域竞争中面临越南的强力分流,越南提供了更低的成本和更开放的外资所有权默认规则;泰国则以基础设施品质、BOI激励和供应链成熟度作为差异化优势。曼谷吸引的是需要可靠基础设施和技能劳动力、或项目符合BOI 推介条件的投资者,而非纯粹的成本敏感型出口制造。
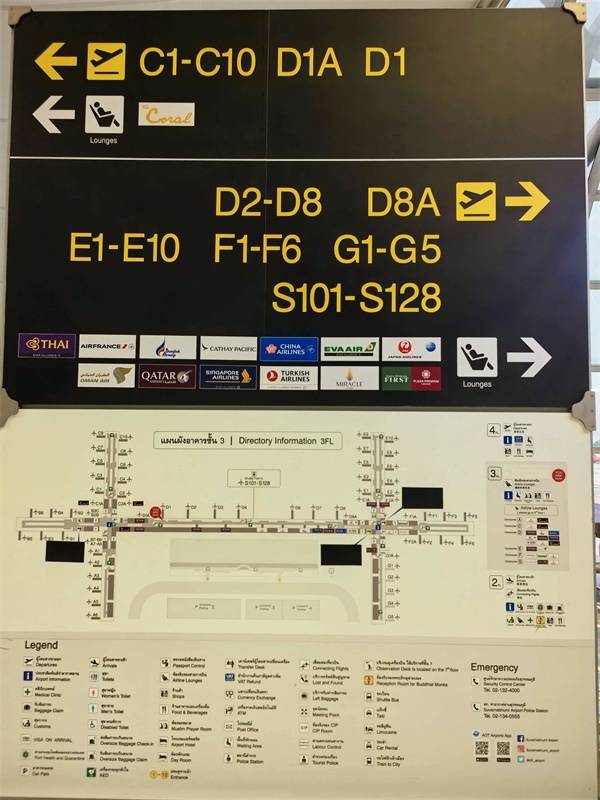
航空市场竞争力是曼谷枢纽地位最坚实的维度,但正面临区域枢纽的挤压。曼谷拥有双机场系统:素万那普负责长途和全球服务航班,廊曼是低成本、高频次短途航线的枢纽。基地承运人格局清晰,泰国国际航空(Thai Airways) 以素万那普为枢纽,覆盖约62个直飞目的地,专注欧洲和东亚优质干线。泰国亚航(Thai AirAsia) 是泰国境内规模最大的低成本承运人,机队约60架,覆盖国内和周边国际短线。素万那普2025年国际旅客5050万,全球排第12位,但吉隆坡以4550万国际旅客创造了232.1的连通性指数,几乎是曼谷(179.1)的1.3倍——这意味着吉隆坡用更少的旅客量生成了更多的潜在中转连接,曼谷的航空优势更多体现在点对点的流量规模而非中转网络的密度上。素万那普第三跑道已投用,机场扩建目标将年容量从约6000万提升至1.5亿人次,但廊曼机场2026年9月座位数同比下降6.8%,显示低成本航司的运力部署正在收缩。
🌏 区域枢纽城市地位及发展前景
曼谷在东南亚城市体系中的位置是一个“流量型Alpha城市”:它拥有与新加坡、吉隆坡比肩的航空连通性和旅游规模,但在金融定价权、企业总部控制力和制度性权力上与新加坡存在层级差距。它的独特性在于规模与成本的组合,曼谷不是最贵的,但它是配套最完整的之一;它不是制度效率最高的,但它的旅游和消费生态的深度在区域内没有真正对手。
前景的核心变量是旅游业的量价修复和EEC—铁路走廊的产业整合效应。如果中泰铁路在2030年前后贯通,曼谷将从“铁路的终点”变为昆明—曼谷—林查班走廊的陆海转换节点,EEC的制造业产能可以经铁路连接中国西南,同时通过林查班港接入全球海运。这一走廊如果形成稳定的货运密度,曼谷的区域总部和物流组织功能将获得实质性的增量支撑。但旅游业的收缩如果持续,曼谷赖以维持国际能见度和服务就业的基座将承受压力。洪水和地面沉降的物理约束如果无法系统性缓解,BOI激励所吸引的高端产业将面临运营成本的隐性上升。
🚂 与中国和老挝铁路联通海陆联运的期待
这是曼谷未来十年最具想象空间、也最需要审慎评估的维度。
已经发生的部分是实质性的。中老泰铁路常态化货运一年累计发送货物超820万吨,昆明—曼谷班列每日1列,冷链18小时直达,榴莲损耗率从公路运输的水平降至1.2%,较海运缩短时效逾12天。这条通道已经证明,泰国东部的水果和EEC的电子产品、机电设备、光伏组件可以经铁路稳定进入中国市场,曼谷作为组织节点的功能正在从“航空+公路”向“铁路+多式联运”扩展。
尚未兑现的部分在于中泰铁路本身的贯通节奏。一期曼谷—呵叻的土建进度约55%,目标2030年通车;二期呵叻—廊开目标2031年完工,昆明至曼谷的铁路时间按早期测算可压缩至约5至7小时。全线贯通后,昆明至曼谷的铁路通道将与中老铁路在廊开—万象衔接,理论上形成中国西南—老挝—泰国东海岸(林查班港) 的完整陆海联运闭环。曼谷在这一格局中的角色将从终点站转变为转换器:中国货物经铁路抵达曼谷后,可以选择进入泰国国内市场、经林查班港转运全球,或反向将EEC的制造品经铁路输往中国。
但这一角色的兑现取决于三个条件:中泰铁路的工程进度和系统兼容性——一期14个土建合同中进度差异悬殊,部分标段进度99%以上,部分仅十几个百分点,廊曼—挽赐段还涉及与三机场高铁的特许经营权重叠、大城站附近的世界文化遗产保护与考古勘探,这些“跨国工程的政治与工程杂糅”使通车时间表具有内在的不确定性;林查班港铁路专用线与ICD(内陆集装箱场站)的衔接效率;以及沿线海关和单一窗口制度的实质协同。廊开正在建设货运中转中心,为跨境铁路货运提供“一站式”服务,曼谷阿皮瓦中央车站则被规划为未来中南半岛铁路网的南部枢纽候选,这些节点的建设进度将决定曼谷从“终点站”向“转换器”转型的实际速度。
曼谷的根本命题,不是能否保住东南亚流量中心的地位——它的航空网络、旅游生态和EEC产业带足以在可预见的未来维持这一功能。真正的命题是:它能否在旅游业从“规模扩张”转向“价值提升”的窗口期,用中泰铁路和林查班港的陆海联运能力,把曼谷从“人流和货物的汇聚点”升级为“区域供应链的组织节点”,同时让洪水、沉降和老龄化这些慢性约束不至於在某一个极端年份集中爆发。如果铁路贯通与EEC的产业整合形成合力,曼谷有机会成为中南半岛陆海联运的制度性锚点;如果旅游业的收缩持续而铁路的节奏一再推迟,它将仍然是一座能见度极高的Alpha城市,但枢纽功能会减弱,市场现有惯性会继续向“流量规模”而非“控制能力”倾斜。
编辑|安琦
校对|华北