
科伦坡—东印度洋航道上的明珠

聚焦中外网·行业观察 科伦坡是一座由门户垄断定义、正在尝试从“货物中转站”向“服务出口平台”跃迁的城市。它的港口刚刚在2026年上半年跃升至全球集装箱港第20位,西部省以约5.7%的国土面积生产着全国近40%的GDP。但它的核心张力恰恰在于:门户功能带来的经济集中度仍在加深,而全国其他地区几乎无法分享这一红利。港口城是打破这一格局的试验田,它的成败取决于制度设计能否把货物流动的优势,转化为资本、人才和服务流动并撬动国家经济发展的能力。
📍 地理位置
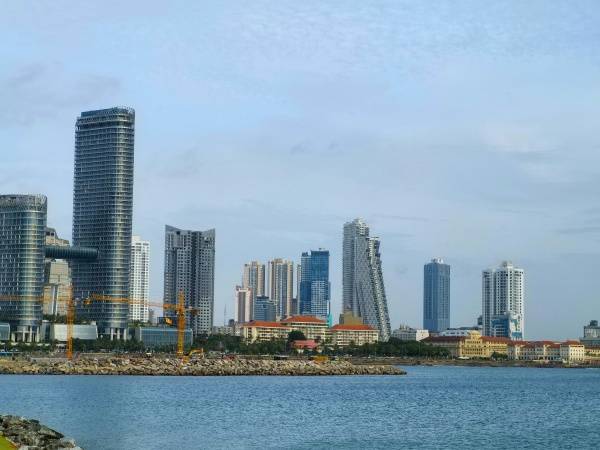
科伦坡位于锡兰岛西南岸、凯拉尼河入海口,西濒印度洋,与印度隔海相望,恰好扼守新加坡与迪拜之间东西航运主干道的中点。城市面积仅37.31平方公里,都会区面积约3,684平方公里。气候介于热带雨林与热带季风之间,年均降水量2,397毫米,全年湿热。它的区位价值不在陆地,而在海上——这一“东西方交汇的十字路口”的位置,是它作为南亚中转枢纽的重要支点物理基础。
👥 土地与人口
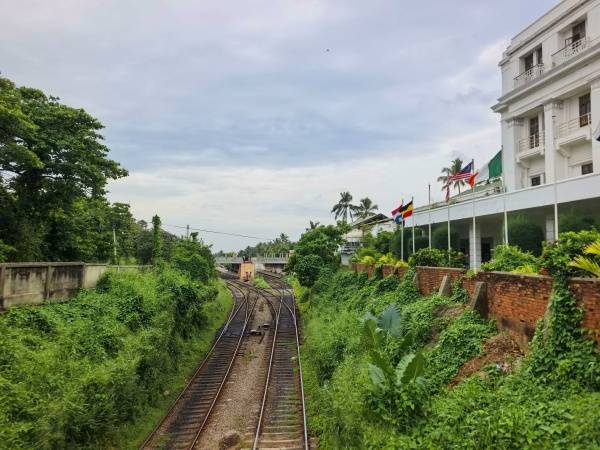
市区人口数据因口径差异较大,75万至110万不等;大科伦坡都会区人口约560万。科伦坡区人口约237万,面积约669平方公里。僧伽罗语和泰米尔语为官方语言,英语在商务和上层社会通用。市区以僧伽罗族为主体,同时集中了泰米尔人、摩尔人和具有殖民渊源的柏格尔人社群,是斯里兰卡种族与宗教多样性最密集的空间。科伦坡也是全国人口密度最高的区域,持续吸纳来自其他省份的迁移人口,推高了住房成本,使农村移民家庭往往只能栖身于简陋且拥挤的居住环境中。
🌿 资源禀赋
科伦坡的禀赋不在矿产,而在“位置”与“制度”。凯拉尼河提供了充足水源,真正的战略性资源是深水良港条件与航道位置:科伦坡港是南亚少数能够容纳大型船舶的深水港之一,中转货物占其集装箱吞吐的压倒性多数。农业腹地提供了茶叶(世界第四大产茶国,出口约13亿美元)、橡胶和椰子的货源基础,但农业仅占GDP的7.1%。正在被制度化的新“资源”是港口城经济特区所代表的监管飞地——一套独立于斯里兰卡普通税制和外资限制之外的法律框架,试图将“制度确定性”本身变成吸引国际资本的禀赋。
🏭 主要产业
科伦坡的经济结构是服务业主导(58.5%)、工业次之(27.4%)、农业边缘(7.1%) 的格局。港口与物流是基底:科伦坡港2025年吞吐量829万TEU,创历史新高,2026年上半年444万TEU,全球排名从第26位跃升至第20位。纺织服装是第一大出口创汇行业,约占商品出口的45%,出口额约50亿美元,科伦坡是这一产业链的贸易、金融与物流组织中枢。旅游贡献约12% 的GDP,2025年收入约32亿美元。IT与专业服务出口是正在成形的第四支柱,港口城经济特区内注册的近140家授权企业中相当比例集中于信息技术与相关服务,标志着科伦坡试图将经济基础从货物中转向服务中转延伸。
📊 城市发展状况
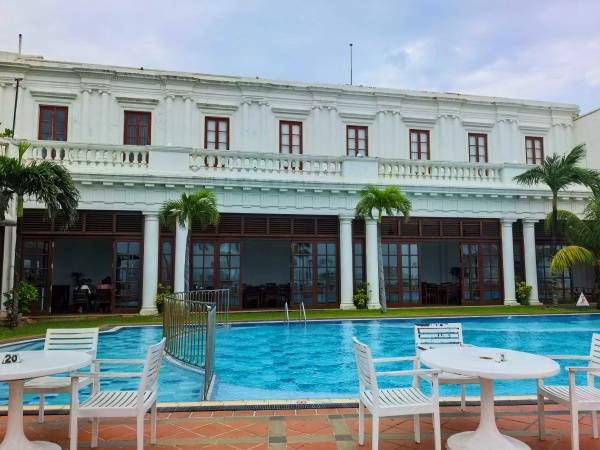
科伦坡的发展状况是一幅“城市繁荣、全国停滞” 的极化图景。西部省数十年来稳定生产全国约40% 的GDP,产业、外资和高薪专业岗位高度集中于此。斯里兰卡全国人均GDP约3,840美元,处于中低收入区间,仍在从2022年主权违约和IMF调整计划中恢复。但科伦坡的繁荣并未自动扩散:到2018年,全国近60% 的劳动者处于非正规部门,农村受教育青年的选择是“迁往科伦坡、失业,或接受低于期望的薪酬”,就业机会有限。科伦坡的住房成本因持续迁入而上升,迁入家庭往往只能获得拥挤的居住条件。空间失衡不是科伦坡发展的副产品,而是它的结构性特征:科伦坡越繁荣,对全国人力资本的虹吸就越强,其他省份产业集聚的难度就越大,如何实现城乡一体化发展,也是斯里兰卡政府面对的现实课题。
🎭 文旅特色

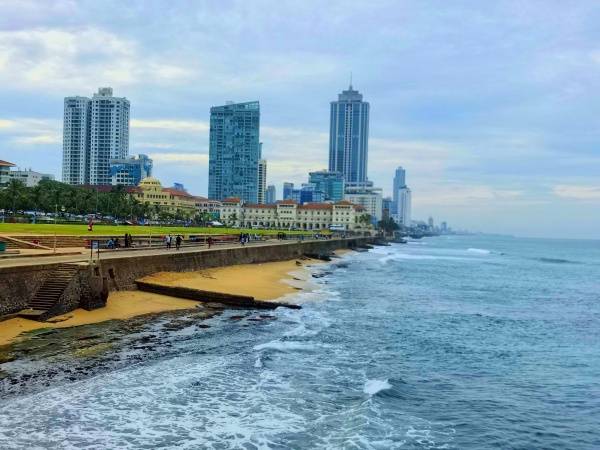
科伦坡的文旅气质是殖民港口的层叠记忆与“芒果港”的世俗活力交织。僧伽罗语原名“Kola-amba-thota”意为“芒果港”,葡萄牙人将其改写为Colombo。高尔菲斯绿地(Galle Face Green)面向印度洋展开,堡区(Fort)的殖民建筑与佛教寺庙、印度教神庙、清真寺并置。但科伦坡在斯里兰卡旅游版图中的位置正在发生微妙位移:2025年全国入境游客236万,创历史新高,但科伦坡的信用卡消费同比下降7.4%,游客正在向康提、加勒和尼甘布等传统枢纽之外的新兴目的地扩散。科伦坡的应对是高收益城市旅游的转向:12亿美元的“City of Dreams”综合度假村(含赌场)已开业,目标是将全国游客量推高至300万、旅游收入从37亿提升至50亿美元。港口城也在探索以免税购物、都市娱乐和城市度假为抓手的本地与区域客流导入。科伦坡的文旅战略不再是“让游客来看殖民建筑”,而是用综合度假、特色美食、商务会展和文旅购物,把高消费客流留在城市,但这一转向能否扭转人均消费的下行趋势,尚待市政努力和市场验证。
🌍 战略地位
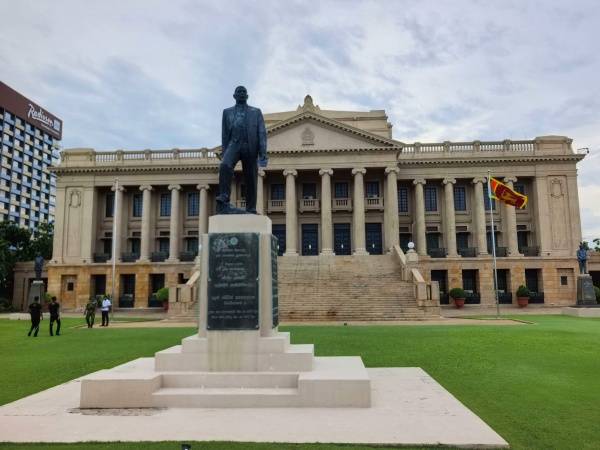
科伦坡的战略地位由优质大港门户垄断和航道位置共同界定。它是斯里兰卡商业首都和事实上的经济中心,全国90% 的对外贸易经此集散。在全球航运体系中,它刚刚进入全球前20大集装箱港,同时被世界银行列为南亚效率领先的港口之一。港口城经济特区被官方定位为斯里兰卡的 “首个服务出口特区” 和 “单一增长催化剂” ,承载着将国家从“货物中转+低附加值出口+侨汇”的增长模式,向国际金融、IT和专业服务出口迁移的制度实验。在地缘层面,科伦坡位于印度洋主航道的正中,任何依赖东西航运的经济体都无法完全绕开这个节点——这是它战略价值最底层的锚点。
⚡ 市场优势
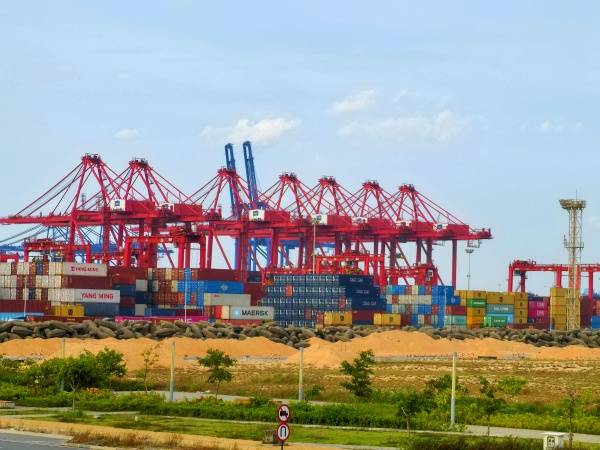
科伦坡最直接的市场优势是显著的成本差。港口城官方明确将自身定位为新加坡和迪拜的替代选项,强调在斯里兰卡开展业务的成本远低于这两个成熟枢纽,且近距离嵌入南亚和东南亚经济腹地,这一成本杠杆和市场优势对价格敏感的国际服务企业和金融机构具有吸引力。港口城的制度设计进一步放大了这一优势:100%外资所有权、资本与利润全额汇回、超过25年的重大税收豁免,以及CPCEC作为单一窗口监管机构,取代了斯里兰卡普通外资审批中多部门协调的摩擦成本。人力资本的成本竞争力是另一层优势:斯里兰卡的高识字率和英语普及率为IT、BPO和专业服务提供了相对充裕的初级和中级人才储备,而工资水平远低于新加坡或海湾国家。区位上的时区覆盖也使科伦坡能够同时服务亚洲和欧洲市场的部分工作时间窗口。
💰 金融开放度
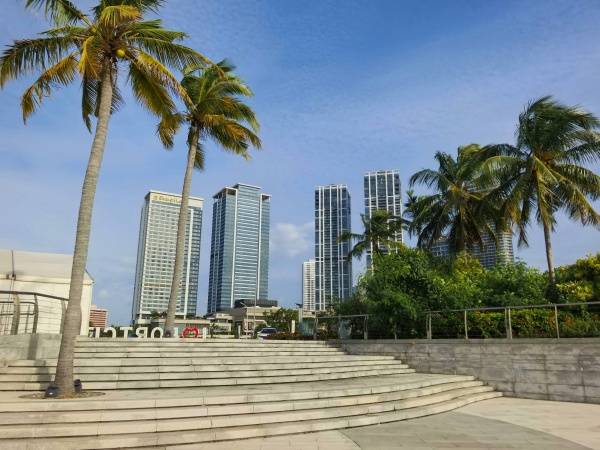
科伦坡的金融开放度呈现一种 “高制度开放、低实际流量、监管框架仍在成形” 的过渡状态。港口城离岸银行制度是开放度的核心载体,在港口城、机场,人民币可自由兑换。根据2026年1月生效的修正法案,离岸银行牌照仅向在境外注册并获授权从事银行业务的外国银行开放,本地持牌银行被排除在这一特殊制度之外。外国银行须同时取得一般营业执照、离岸公司注册和离岸银行牌照三项批准,斯里兰卡央行保留审慎监管权(流动性、资本和杠杆率标准、信息披露)。这一“仅限外资”的设计意在将港口城离岸金融与国内银行体系风险隔离,但也限制了本地资本参与离岸业务的空间。实际进展方面,截至2026年8月,有3家国际银行正在洽谈在港口城设立离岸业务,另有7家本地银行在讨论相关安排。港口城已吸引约13亿美元的外国投资承诺,2025年11月至2026年3月四个月内新增约9亿美元,但这一规模距离其长期预测的150亿美元累计FDI仍有数量级的差距。制度框架在纸面上已经相当激进,但从“牌照可申请”到“资本实际流入”之间,仍隔着监管细则落地、国际银行内部风险评估和斯里兰卡宏观信用修复的多重门槛。
🇨🇳 与中国的互联互通状态
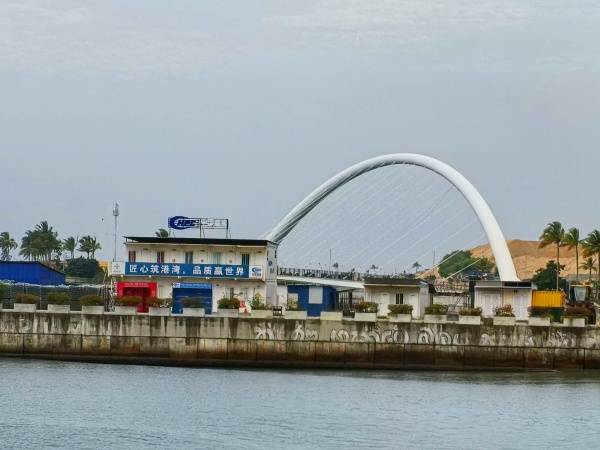
中斯在科伦坡方向的互联互通是“港口城为制度旗舰、CICT为运营存量、海公铁联运为物流动脉” 的格局。科伦坡港口城是中斯共建“一带一路”的标志性项目,由中交建中国港湾公司与斯里兰卡国家港务局共同开发,填海造地269公顷,规划建设规模565万平方米,初始基础设施投资超过14亿美元,定位为服务出口导向的经济特区。2026年1月,中交建以FDI形式追加约3亿美元推进二期建设,营运公司高层明确表示“不是短期开发项目,而是具有代际意义的国家级工程”。科伦坡国际集装箱码头(CICT) 由招商局港口控股运营,多年来是科伦坡港中转能力的标杆资产。但2026年10月,招商局港口正式退出总投资3.92亿美元的南亚商业与物流枢纽(SACL)合资项目,斯里兰卡港务局支付了2190.5万美元和解金。这一退出与CICT的持续运营并不矛盾,它反映的是新增大规模物流基建投资的风险评估趋于谨慎,而非对科伦坡港口运营基本面的否定。海上通道是现实主干,“郑和号”海公铁国际多式联运班列已开通昆明—吉大港—科伦坡方向的线路。陆路走廊(中孟印缅经济走廊延伸至斯里兰卡)因印度与孟加拉国、孟加拉国与缅甸的双边矛盾冲突,仍停留在长期规划层面。航空连接方面,科伦坡与中国城市之间尚无密集的直飞客运网络,人员往来仍以经中东或东南亚枢纽中转为主,客观上给国航、南航、东航以及香港、澳门和各地中小航空公司提供了市场需求,可以科伦坡为中转枢纽连接内罗毕、达累斯萨拉姆、约翰内斯堡、卢萨卡、拉各斯和金沙萨等非洲重要经济中心。
🏗️ 主要中资企业及重要项目
中资企业在科伦坡的布局呈现“旗舰项目持续加码、运营资产稳健持有、新增基建投资趋于审慎” 的分化。
中国港湾及其母公司中交建(CCCC) 是存在最深的中资企业。除港口城一、二期开发外,其兄弟公司四航局参与了港口城市政一期、市政二期地下管网及科伦坡港东码头土建二期等项目。2026年8月,中交建明确表达了向可再生能源、贸易物流和数字服务领域扩展投资的兴趣,表明其角色正在从“填海造城”的工程总包方向“城市运营商+产业组织者”延伸。招商局港口的CICT继续运营,但SACL项目的退出划出了一条清晰的边界:存量码头运营可以持续,新增大规模物流枢纽投资的商业逻辑在当前条件下难以闭合。华为长期参与斯里兰卡的电信与数字基础设施,在港口城的数字服务生态中可能扮演角色,但公开可查的具体项目信息有限。
🔭 竞争力发展前景
科伦坡的前景取决于一个上行赌注和一组下行约束之间的赛跑。
上行赌注的核心逻辑是港口城从“地产填海”转向“服务出口引擎” 。长期预测为14.3万个直接就业和150亿美元累计FDI,目标是将科伦坡的经济基础从货物中转和低附加值出口,迁移到金融、IT和专业服务的出口平台。港口城的制度设计——100%外资所有权、资本自由汇回、25年以上税收豁免、CPCEC单一窗口——直接针对的是长期困扰斯里兰卡外资的官僚摩擦和汇率风险。港口本身的能力也在扩张:目标到2026年底将吞吐能力翻倍至1500万TEU,东集装箱码头和西集装箱码头的完工将进一步巩固其南亚中转枢纽的地位。如果港口城的服务出口生态能够形成足够的集聚密度,科伦坡有机会成为南亚成本最低、制度摩擦最小的高端服务飞地,与新加坡和迪拜形成差异化竞争。
下行约束同样具体。区域港口竞争正在收窄科伦坡的领先窗口:印度“Sagarmala 2.0”计划下的港口升级、阿曼和伊朗的新建港口,都在分流印度洋的中转货源。港口城自身的进展节奏存在不确定性:离岸银行牌照向外资银行开放已近一年,实际进入洽谈的国际银行仅3家,从“洽谈”到“运营”的转化速度是检验制度吸引力的真实标尺;有评论指出过度监管和规则落地的延迟仍在阻碍项目竞争力。空间失衡的政治经济学是最深层的约束:如果港口城创造的就业和收入继续集中在科伦坡和西部省,它可能成为一座制度精良但与国民经济脱节的飞地——增长发生在围墙之内,而围墙之外的非正规经济和区域停滞不会自动改善。宏观信用修复是另一重变量:斯里兰卡仍处于IMF调整计划之下,主权信用和汇率稳定性直接影响国际银行和长期资本对港口城制度承诺可信度的判断。
科伦坡的根本命题,不是能否继续做南亚的航运门户——它的位置和深水条件足以在可预见的未来维持这一功能。真正的命题是:它能否在港口效率优势被区域竞争侵蚀之前,用港口城的制度试验,把一座“货物中转城市”升级为一个“服务出口城市”,同时让这一转型的收益不再被科伦坡一城所垄断,而是如何惠及斯里兰卡全国人民,以港口城带动相关区域的发展,且为缅甸、孟加拉国和印度周边国家提供贸易转口赋能。港口刚刚进入全球前20,是物理能力的证明;港口城能否从3家洽谈银行变成30家运营机构,也将是制度能力的证明。前者已经兑现,后者仍在等待,甚至有些期许。
编辑|安琦
校对|华北